2025年5月
ヘッド・オブ・インターナショナル・オルタナティブ・プロダクト
アーサー・トムソン
オルタナティブ・プロダクト・ストラテジー・スペシャリスト
はじめに
現在、プライベート・エクイティは、富裕層向け資産運用(ウェルス・マネジメント)市場において大きな転換点を迎えており、投資家やアドバイザーは、様々なサブ戦略への最適な資産配分を模索している状況です。「エバーグリーン型」と「クローズドエンド型」、両タイプのファンドの普及が進む中、投資の選択肢は広がり、ポートフォリオを構築する上で複数のメリットが生まれています。
本稿では、以下の2つの重要な側面に焦点を当てながら、プライベート・エクイティのセカンダリー投資をコア・サテライト型アロケーションモデルのコアに位置付けるアプローチをご説明します。
- 投資のメリット:セカンダリー投資が魅力的なリスク調整後リターンを提供し得る理由
- 導入の容易さ:セカンダリー投資がポートフォリオ構築をシンプルにする仕組み
プライベート・エクイティ市場の概要
プライベート・エクイティとは、非公開企業への直接投資(プライマリー投資)を意味し、事業の成長や最適化を通じて長期的な価値を創出することを目的としています。対象となる企業は、スタートアップ企業から成熟した大企業まで幅広く、業種や地域も多岐にわたります(図表1)。市場が発展するに従い、プライベート・エクイティのマネジャーはその専門性を高め、より高度な運用能力を備えるようになってきました。
こうしたプライベート・エクイティのプライマリー投資と並んで、セカンダリー投資も、確立された資産クラスとしての地位を築いています。セカンダリー投資は、既存のプライベート・エクイティ・ファンドの持分や資産ポートフォリオを売買するもので、当初の投資家に流動性を提供し、既存ファンドへの新たな参入機会を創出します。2024年12月の弊社レポート「拡大するプライベート・エクイティ・セカンダリー市場に関する考察」でもご紹介したように、この資産クラスを導入する投資家は増加し続けています。

マネジャー選定:パフォーマンスの一貫性を巡る問題
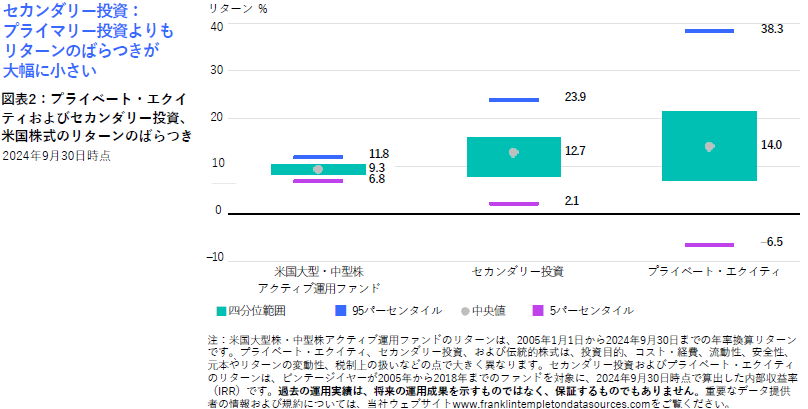
プライベート・エクイティは、セカンダリー投資と比べてリターンの変動幅が大きいため、投資家は運用マネジャーの実績を慎重に見極めることが重要です。また、プライベート・エクイティ・ファンドでは、ビンテージ1ごとのパフォーマンスにどの程度一貫性があるかについても、慎重に評価する必要があります。
新たなビンテージのプライベート・エクイティ・ファンドに投資する際に、過去の実績に過度に依存することには注意が必要です。以下の分析は、現在のビンテージが成功しているマネージャーでも、次のビンテージがアウトパフォームする可能性とアンダーパフォームする可能性はほぼ同等であることを示しています。実際に、現在上位25%にあるバイアウト・ファンドであっても、次のビンテージが上位25%にとどまる可能性と、下位25%に沈む可能性が同程度となっていることが示されています。
詳細は、レポート「プライベート市場インサイト :セカンダリー投資をコアに据えたエバーグリーン型プライベート・エクイティ・ポートフォリオ構築」をご覧ください。
リスクについて
すべての投資には、元本を割りこむ可能性を含むリスクが伴います。
株式は価格変動の影響を受け、投資元本を割り込むことがあります。債券には金利リスク、信用リスク、インフレリスク、再投資リスクがあり、投資元本を割り込むことがあります。金利が上昇すると、債券の価値は下落します。低格付けのハイイールド債は、価格の変動が大きく、流動性が低く、デフォルトの可能性が高くなります。変動金利付きのローンや債券は、通常、投資適格未満の格付けであり、デフォルトのリスクがより高いため、元本を割り込む可能性があります。
オルタナティブ投資戦略の多くは、複雑で投機性があり、重大なリスクを伴うものであるため、完全な投資プログラムとみなされるべきではありません。オルタナティブ戦略への投資は、投資対象のプロダクトによっては流動性が限定される場合があり、投資した全額を失うことを許容できる投資家のみが適しているといえます。プライベート投資は、公開企業への投資とは対照的に、企業に関する情報入手が困難であったり、一般的な流動性が欠如するなど、一定の課題がありリスクも増加します。また、企業が発行した証券が証券取引所に上場される保証はありません。そのため、一部の投資には流動性の高いセカンダリー市場が確立されていない可能性があり、それが当該投資の市場価値や、投資家が望ましいタイミングや価格で売却する能力に悪影響を及ぼす可能性があります。
国際投資は、為替変動、社会、経済および政治面の不確実性など、特別なリスクが伴い、ボラティリティが上昇する可能性があります。アクティブ運用は、投資利益を保証したり、市場下落時の損失を回避するものではありません。
重要事項
本資料は一般的な関心事だけを対象とすることを意図しており、証券を購入、売却、または保有する、あるいは投資戦略を採用するための個別投資に関する助言または推奨、あるいは勧誘として解釈されるべきではありません。また、法的な助言または税務上の助言を意図するものでもありません。
本資料に記載されている見解は投資マネジャーの見解であり、コメント、意見、および分析は本資料の発行日時点のものであり、予告なしに変更される場合があります。基本的な前提およびこれらの見解は、市場およびその他の状況に基づいて変更される場合があり、その他のポートフォリオ・マネジャーまたは会社全体の見解と異なる場合があります。本資料で提供された情報は、国、地域、または市場に関するあらゆる重要な事実の完全な分析を意図したものではありません。過去のパフォーマンスは必ずしも将来のパフォーマンスを示唆または保証するものではありません。
当資料に含まれる調査・分析に関する情報はフランクリン・テンプルトンが自身のために入手したものであり、付随的な情報の提供のみを目的としています。当資料の作成には、第三者を情報源とするデータが使用されている可能性がありますが、フランクリン・テンプルトン(「FT」)は当該データに関して独立した照合、検証、監査は行っていません。いかなる情報もFTが信頼に足ると判断した情報元より取得していますが、その正確性を保証するものではありません。また、情報が不完全または要約されている場合や、事前通知なしに変更される可能性があります。当資料における個別銘柄についての見解は、いかなる証券の売買、保有に関する推奨を示したものでも解釈されるものでもありません。また、個別銘柄に関する情報は投資判断のために十分とされるものでもありません。FTは、本情報の利用によって生じたいかなる損失に対しても一切、責任を負いません。当資料のコメント、意見、分析に対する依拠については、利用者ご自身でご判断ください。
金融商品、サービス、情報はすべての法域で入手可能とは限らず、米国以外では、他のFT関連会社および/またはその販売会社によって、現地の法律および規則が許容する範囲において提供されます。個別の法域における金融商品およびサービスの提供に関する詳細な情報については、ご自身の金融専門家またはフランクリン・テンプルトンの機関投資家向け窓口にご相談ください。
詳細につきましてはwww.franklinresources.comをご覧ください。
本稿で表明された見解および意見は、必ずしもブローカーやディーラー、または関連会社のものではありません。議論または示唆されたいかなる内容も、ブローカーやディーラーの方針、手続き、規則、ガイドラインに優先する、またはそれを回避することを認めるものではありません。
【当資料に関するご注意】
- 当資料は、フランクリン・テンプルトン(フランクリン・リソーシズ・インクとその傘下の関連会社を含みます。以下「FT」)が作成した説明資料を、フランクリン・テンプルトン・ジャパン株式会社が翻訳したものです。
- 当資料は情報提供を目的としてのみ作成されたもので、特定の金融商品等の推奨や勧誘を目的とするものではありません。
- 当資料は、FTが信頼性が高いと判断した各種データ等に基づいて作成したものですが、その完全性、正確性を保証するものではありません。
- 当資料のデータ、運用実績等は過去のものであり、将来の運用成果を示唆・保証するものではありません。また、当資料に記載される見解は作成時点のものであり、予告なく変更されることがあります。
- 当資料に指数・統計資料等が記載される場合、それらの知的所有権、その他一切の権利は、その発行者に帰属します。
- 当資料はFTの許可なく複製・転用することはできません。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。