米国の関税政策の影響で世界的に不確実性が高まる中で、金融市場に動揺が広がり、経済成長に対する慎重な見方が強まっています。状況は依然として流動的であり、様々な要因が複雑に絡み合っていますが、私たちは欧州の収益不動産市場に魅力的な投資機会を見出しています。欧州の収益不動産市場では、2022年に不動産価格がピークに達して以降、大幅な価格調整が進んでいますが、ファンダメンタルズは依然として堅調であり、マクロ経済環境も概ね良好な状況にあります。安定性、利回り、および地域分散を重視する欧州以外の投資家にとって、欧州ネットリース不動産のようなディフェンシブかつインカム重視の投資対象は、特に魅力的な選択肢になると考えられます。本レポートでは、欧州ネットリース不動産が有望な投資対象であると考える理由について説明します。
なぜ欧州なのか?魅力的な価格水準と堅固なファンダメンタルズ
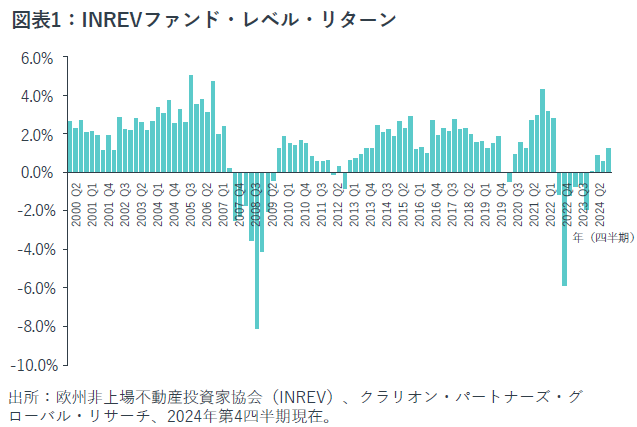
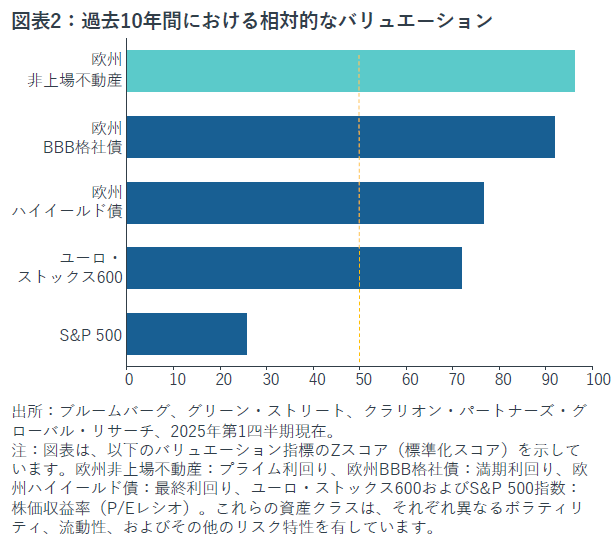
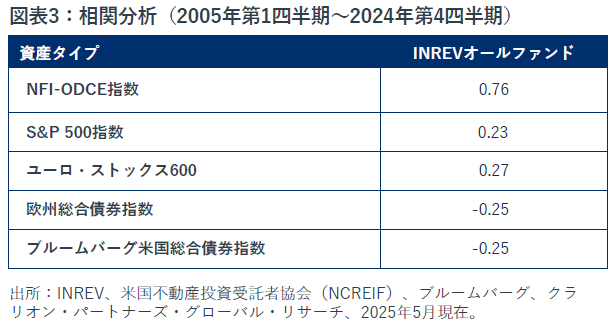
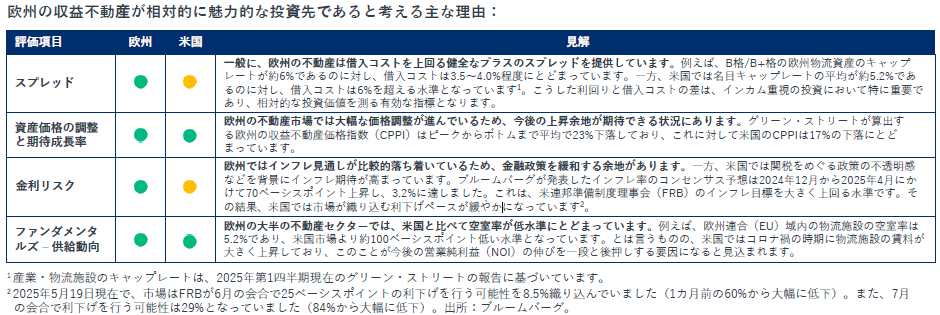
2022年半ば以降、欧州の非上場収益不動産市場では大幅な価格調整が進みました。しかし、最近では資産価値が安定し、過去1年間における各四半期のトータル・リターンはプラスを維持しています(図表1参照)。したがって、次の市場サイクルに向けて魅力的な投資機会が提供されている可能性があります。重要なことは、欧州では鑑定キャップレート(期待利回り)と市場キャップレートの差が米国と比べて小さいという点です1。さらに、欧州では収益不動産以外の資産クラスで価格が急速に回復しましたが、収益不動産は相対的に出遅れているため、価格が魅力的な水準にあります(図表2)。最後に、先進諸国の収益不動産市場はこれまで高い相関を示してきましたが、グローバル化の構造が変化し、各国の政策の違いが鮮明となる中で、欧州の収益不動産がもたらす分散効果(図表3)は今後ますます重要視される可能性があります。
世界的に不確実性が高まっていますが、欧州のマクロ経済環境は概ね良好な状況にあります。ユーロ圏のインフレ率は落ち着きを見せており、現在は欧州中央銀行(ECB)の目標である2%近辺で推移しています。これにより利下げ余地が生まれており、ECBはより緩和的な金融政策にシフトすることが可能となっているため、収益不動産の評価額が上昇し、取引活動が活発化する可能性があると見込まれます。市場のファンダメンタルズは多くのセクターで概ね堅調に推移しています。物流などの主要セクターでは、(例えば米国市場と比較して)不動産開発があまり進んでおらず、物件の新規供給が限定的であるため、空室率が相対的に低い水準にあります。
欧州ネットリース不動産が選ばれる理由
欧州の収益不動産市場の中で、ネットリース不動産は注目すべき投資対象であると考えられます。現在の市場環境を踏まえると、ネットリース不動産のディフェンシブな特性が大きな魅力と言えます。賃料収入が契約で保証されていることや、賃料がインフレに連動して上昇する仕組みとなっていることで、リターンが下支えされます。一方、市場賃料の上昇や出口利回り(売却時の利回り)といった不確実な前提に依存していないことも、評価すべきポイントです。マクロ経済の不透明感が高まる局面では、投資家は長期契約に基づく安定したキャッシュフローを重視する傾向があり、こうした局面において、欧州ネットリース不動産は市場全体のベンチマークを上回る実績を残しています2。さらに、欧州ネットリース不動産の主な利点として、以下の4つのポイントが挙げられ、米国の同様の投資対象と比べて優れた特徴があります。
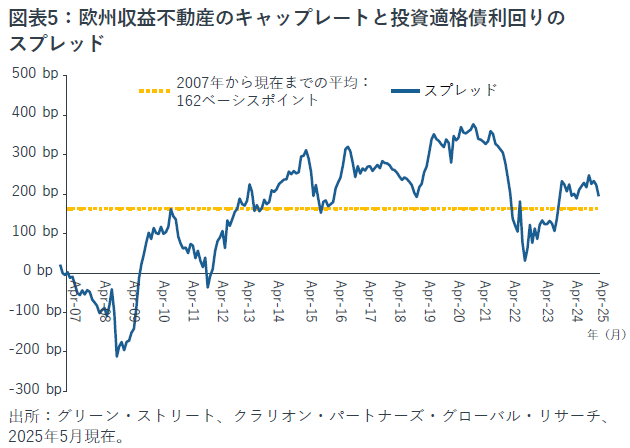
魅力的な初期利回りスプレッド:金利上昇に伴って資産価格の調整が進んだことにより、欧州ネットリース不動産は現在、借入コストを大きく上回る魅力的な初期利回りスプレッドを提供しています(図表4)。一方、米国では借入コストが高いため、不動産物件を新規取得した後の数年間にわたりキャッシュフローがマイナスになるケースも珍しくありません。より広い視点で見ても、欧州の収益不動産は、債券など他のインカム資産と比べて相対的に魅力的な利回りを提供しており、こうした利回りスプレッドは過去と比較しても魅力的な水準にあります(図表5)。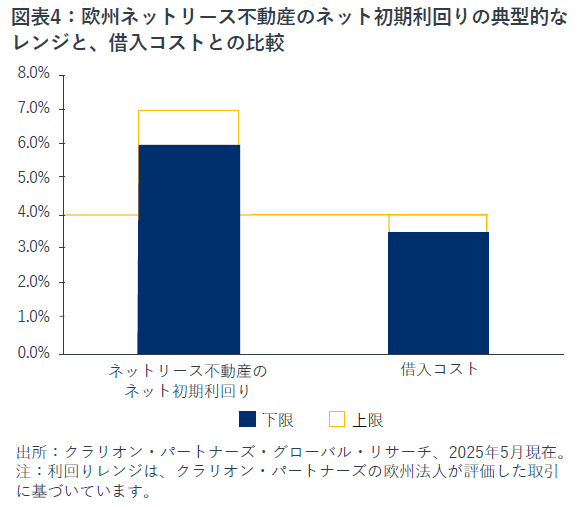
インフレに連動するキャッシュフロー:欧州の不動産が米国と比べて大きく異なる点は、賃料がインフレに連動して上昇することです(調整幅に上限が設けられている場合と、そうでない場合があります)。この仕組みにより、インフレに対するヘッジ効果が期待できるとともに、不動産の資産価値を維持することにもつながります。一方、米国のリース契約では、賃料の上昇率が固定されることが一般的であり、インフレ率に追いつかないケースも少なくありません。過去5年間(2020~2024年)では、欧州ネットリース市場の賃料収入が年平均4.5%の伸びを示したのに対し、米国ではわずか0.1%にとどまりました3。
市場の非効率性に起因するプレミアム:欧州ネットリース市場(企業による不動産売却を代理指標として使用)では、過去10年間で年間平均200億ユーロ超の取引が行われています4。欧州では不動産の自社保有率が比較的高いため(約65%)、欧州ネットリース不動産の対象市場は非常に大きいと考えられます5。欧州ネットリース市場の規模は拡大していますが、市場環境が比較的不透明であり、多くの取引が、当事者間の直接交渉やコーポレート・ファイナンス経由で行われています。この市場の非効率性は参入障壁となる一方、強力な地域ネットワークを持つ専門の資産運用会社にとっては、差別化された案件を発掘し、価値を創造し、優れたリスク調整後リターンを生み出す絶好の機会となります。
資本流入が少なく、投資家間の競争が限定的:市場環境が不透明であり、水面下での取引が多いことから、欧州ネットリース市場では資本流入が比較的少なく、投資家間の競争も限定的となっています。実際に、ネットリース市場で運用を行う専門REITの数を見てみると、欧州ではわずか3社6にとどまっているのに対し、米国では17社7に上っています。ネットリース市場を投資対象とする投資家や、長期契約に基づくインカム収入を重視する投資家の多くは、英国を拠点としており、通常はコア・リターン戦略を目指しています。一方、高利回り戦略を展開する汎欧州型の運用プラットフォームは、全体としてほとんど存在していません。こうした資金需給のミスマッチは欧州ネットリース市場の大きな魅力の1つであり、投資家は不動産物件の取得時点で魅力的な利回りを確保できる可能性があります。
結論
現在の複雑かつ不透明なマクロ経済環境において、世界の投資家はインフレ率を上回る安定したインカム収入を求めています。こうした投資家にとって、欧州ネットリース不動産は魅力的な選択肢の1つとなっています。欧州ネットリース不動産は、借入コストを上回る良好な利回りスプレッド、構造的に健全なファンダメンタルズ、さらにインフレに連動して上昇する賃料収入といった特徴を備えていることから、ダウンサイド・リスクを抑えつつ、長期的に高いリターンを得られる可能性があると考えられます。欧州ネットリース市場は複雑であり、投資には専門知識が必要となりますが、市場には非効率性が存在しているため、強力な地域ネットワークを持つ経験豊富な投資家にとっては魅力的な投資機会が提供されています。経済の分断が進む中で、グローバルな不動産投資の一環として、欧州ネットリース市場では高いリスク調整後リターンを獲得できる可能性があります。
インドラニール・カールレカール
マネージング・ディレクター、グローバル・ヘッド・オブ・リサーチ&ストラテジー
ブルーノ・ベレッタ
ヴァイス・プレジデント、リサーチ&ストラテジー
1 出所:StepStone Real EstateのHouse Views、2025年春号レポート
2 12月12日から9月24日までの期間における、MSCI UKロングインカムOEPF指数とUKオール・バランスOEPF指数の直近12カ月のトータル・リターン比較に基づく分析結果
3 出所:グリーン・ストリート。注:グリーン・ストリートは、欧州においては既存物件ベースの純賃料収入成長率を報告し、米国においては同一資産ベースの営業純利益成長率を報告しています。
4 出所:「Raising Capital from Corporate Real Estate(企業保有不動産を活用した資金調達)」、ジョーンズ・ラング・ラサール(JLL)、2025年4月現在。
5 出所:クラリオン・パートナーズ・グローバル・リサーチ。欧州上場不動産協会(EPRA)のデータに基づく推計。2025年4月現在。
6 出所:グリーン・ストリートは2025年2月現在で、欧州のカバレッジ対象にネットリース型REITを3銘柄含めていました。
7 出所:ホヤ・キャピタル、2025年5月現在。
過去のパフォーマンスは将来の結果を保証するものではありません。本資料は投資助言を目的としたものではなく、クラリオン・パートナーズLLCまたはクラリオン・パートナーズの欧州法人が提供する商品や戦略の勧誘を意図するものでもありません。また、特定の有価証券の売買を推奨するものでもありません。本資料で言及されている特定の投資が、クラリオン・パートナーズのクライアントの口座で実際に保有されているとは限りません。また、不動産やその他の資産への投資において、過去に利益が出た、あるいは将来利益が得られることを保証するものではありません。不動産投資には大きなリスクが伴い、元本が毀損する可能性があります。投資家の皆様は、ご自身の投資目的を十分にご検討のうえ、投資判断を行う前に、投資・財務・法務・税務・会計・規制に関するリスクについて必ずご自身で独立した専門家の助言を受け、ご自身のリスク許容度を評価されることを強くお勧めします。インデックスの定義
NFI-ODCE指数:手数料控除前の時価総額加重平均の時間加重収益率指数です。
S&P 500種株価指数:米国の大企業のパフォーマンスを全般的に表す、運用管理されていない500銘柄で構成される株価指数です。指数は運用管理されておらず、指数に直接投資することはできません。
ユーロストックス600 (STOXX® Europe 600指数):欧州株式市場の動向を幅広くとらえる指標です。構成銘柄は600で固定されており、欧州の先進国17カ国、11業種を幅広くカバーし、投資可能な市場の約90%を代表しています。
ブルームバーグ・ユーロ総合債券指数:投資適格、ユーロ建ての固定利付債券市場(国債、政府関連債、社債、証券化商品を含む)を測定する、広範な主要ベンチマークです。
ブルームバーグ米国総合債券指数:投資適格、米ドル建ての課税対象固定利付債券市場を測定する、広範な主要ベンチマークです。
リスクについて
すべての投資には、元本を割り込む可能性を含むリスクが伴います。投資家はインデックスに直接投資することはできませんのでご留意ください。運用管理されていないインデックスのリターンには、いかなる手数料、経費、販売手数料も反映されていません。過去の実績は将来の成果を保証するものではありません。
株式は、価格変動リスクおよび元本を失う可能性を伴います。
海外投資は、為替変動、社会的・経済的・政治的な不確実性といった特別なリスクを伴い、ボラティリティを高める可能性があります。これらのリスクは、特に新興国市場において増大します。
コモディティ(商品)および通貨は、市場、政治、規制、自然条件などに関わる高いリスクを含んでおり、すべての投資家に適しているとは限りません。
不動産投資に伴うリスクには、稼働率や運営費用の変動、賃料水準の変動などが挙げられますが、これらに限定されません。これらの要因は、地域、州、国、あるいは国際的な経済状況によって悪影響を受ける可能性があります。かかる経済状況は、不動産の需給、都市計画法、賃料統制法、固定資産税、資金調達の可能性やコスト、環境関連法などの影響を受けます。さらに不動産投資は、地域情勢、政変、ソブリン債務危機、および(通常、地震、洪水、戦争などの壊滅的な出来事に起因する)保険でカバーされない損失によって引き起こされる市場の混乱の影響も受けます。資産担保証券(ABS)やモーゲージ担保証券(MBS)などの不動産関連証券への投資は、期限前償還リスクおよび延長リスクを伴います。
本資料で言及されている企業名やケーススタディは、あくまで説明目的のみに使用されています。言及された投資対象が、フランクリン・テンプルトンが運用助言を行ういずれかのポートフォリオにおいて、現在保有されているとは限りません。ここに記載された情報は、特定の証券、戦略、投資商品に対する推奨や個別の投資助言ではなく、また、フランクリン・テンプルトンが運用するポートフォリオの取引意図を示すものでもありません。
重要事項
当資料は一般的な情報提供のみを目的としたものであり、個別の投資助言または証券の売買、保有、または投資戦略の採用に関する推奨や勧誘を行うものではありません。また法律上、税務上の助言を行うものではありません。当資料は、フランクリン・テンプルトンの事前の書面による承諾なしの無断複写、転載、発行は禁じられています。
当資料のなかで示された見解ならびにコメント、意見、分析は、当資料作成時点のものであり、事前通知なしに変更される可能性があります。当資料で示された予想および見解は市場やその他の状況により変更される可能性があり、他の運用者や運用会社による見解と異なる場合があります。当資料で提供された情報は、すべての国、地域、市場に関するすべての重大な事実に関する完全な分析を目的とするものではありません。経済、株式市場、債券市場または市場における経済トレンドについてのいかなる推測、予想、予測も実現する保証はありません。投資価値およびそれによって得られる収入は、上下する可能性があります。また投資家は投資した全額を払い戻すことができない場合がございます。過去の運用実績は将来の運用成果を示唆あるいは保証するものではありません。すべての投資には、元本の割り込みの可能性を含むリスクが伴います。
当資料に含まれる調査・分析に関する情報はフランクリン・テンプルトンが自身のために入手したものであり、付随的な情報の提供のみを目的としています。当資料の作成には、第三者を情報源とするデータが使用されている可能性がありますが、フランクリン・テンプルトン(「FT」)は当該データに関して独立した照合、検証、監査は行っていません。いかなる情報もFTが信頼に足ると判断した情報元より取得していますが、その正確性を保証するものではありません。また、情報が不完全または要約されている場合や、事前通知なしに変更される可能性があります。当資料における個別銘柄についての見解は、いかなる証券の売買、保有に関する推奨を示したものでも解釈されるものでもありません。また、個別銘柄に関する情報は投資判断のために十分とされるものでもありません。FTは、本情報の利用によって生じたいかなる損失に対しても一切、責任を負いません。当資料のコメント、意見、分析に対する依拠については、利用者ご自身でご判断ください。
金融商品、サービス、情報はすべての法域で入手可能とは限らず、米国以外では、他のFT関連会社および/またはその販売会社によって、現地の法律および規則が許容する範囲において提供されます。個別の法域における金融商品およびサービスの提供に関する詳細な情報については、ご自身の金融専門家またはフランクリン・テンプルトンの機関投資家向け窓口にご相談ください。
【当資料に関するご注意】
- 当資料は、フランクリン・テンプルトン(フランクリン・リソーシズ・インクとその傘下の関連会社を含みます。以下「FT」)が作成した説明資料を、フランクリン・テンプルトン・ジャパン株式会社が翻訳したものです。
- 当資料は情報提供を目的としてのみ作成されたもので、特定の金融商品等の推奨や勧誘を目的とするものではありません。
- 当資料は、FTが信頼性が高いと判断した各種データ等に基づいて作成したものですが、その完全性、正確性を保証するものではありません。
- 当資料のデータ、運用実績等は過去のものであり、将来の運用成果を示唆・保証するものではありません。また、当資料に記載される見解は作成時点のものであり、予告なく変更されることがあります。
- 当資料に指数・統計資料等が記載される場合、それらの知的所有権、その他一切の権利は、その発行者に帰属します。
- 当資料はFTの許可なく複製・転用することはできません。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。