豪州株がコロナ前に付けた史上最高値を更新
豪州の主要株価指数のS&P/ASX200指数は5月10日、コロナ前の史上最高値(7,162.49、2020年2月20日)を上回る7,172.80へ上昇しました(図1)。
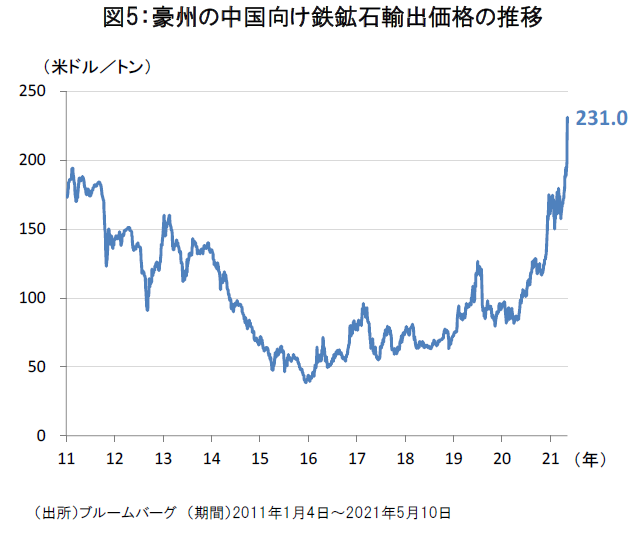
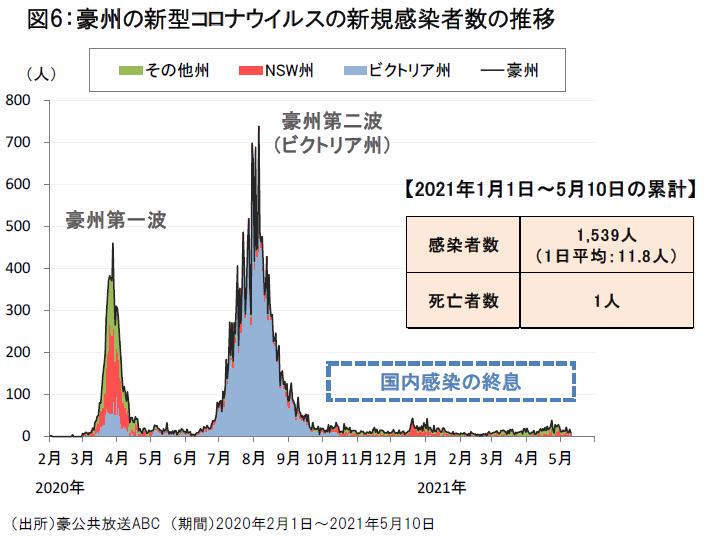
豪州株が最高値を更新する底堅さを示している背景として、①鉄鉱石などの資源市況の好調(豪州の中国向け鉄鉱石輸出価格は5月10日に231.0米ドルへ上昇、3頁図5)と、②国内でのコロナ感染終息に伴う豪州景気の回復期待の高まり(3頁図6)、の二つが挙げられます。

コロナ終息を見越したセクター・ローテーション進む
特に年初来の豪州株式市場では、コロナ終息後を見越したセクター・ローテーションの動きが顕著です。
2021年初来の豪州株のセクター別株価騰落率を比較すると(図1下段表)、2020年のコロナ危機下で選好される傾向にあった「情報技術」や「ヘルスケア」などのセクターの低迷が目立つ一方、「金融」、「素材」、「コミュニケーション・サービス」、「一般消費財・サービス」などのセクターが市場のけん引役に浮上しています。
上昇率トップの金融セクターの堅調は、豪州景気の回復が大手銀行の収益回復に結びつき始めたことを市場が好感していることを示唆しています。今後、豪州景気の正常化が一段と進む過程で、幅広い内需セクターにも恩恵が及ぶことが期待されます。
豪州の企業景況感は過去最高水準に改善
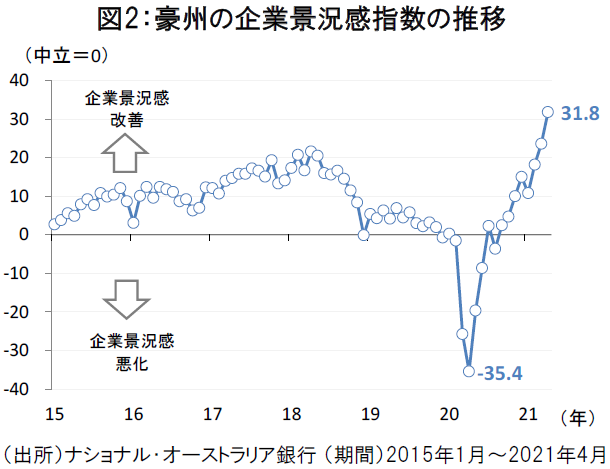
実際、豪州企業の好調は、株価だけでなく景況感の大幅な改善に表れ始めています。2021年4月の企業景況感指数は過去最高の31.8へ上昇しており、短期的に豪州企業による設備投資や雇用拡大などの動きが豪州景気の回復を後押しする可能性が高まっています(図2)。
RBAは事実上のゼロ金利政策の継続を決定
こうした豪州の企業活動の正常化を支える要因となってきたのが、コロナ禍で継続されてきた豪州準備銀行(RBA)による金融緩和策であると考えられます。
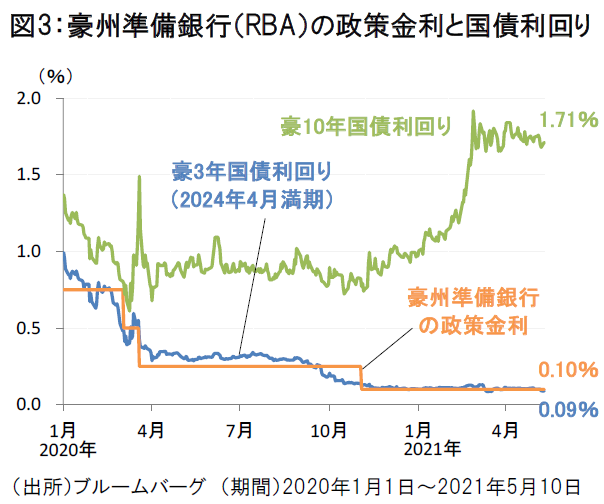
RBAは5月4日の定例理事会において、大方の市場予想通り、政策金利と豪3年国債利回りの誘導目標を据え置き、事実上のゼロ金利政策の継続を決めました(図3)。
RBAの声明文では、「2024年までに利上げの条件(賃金上昇や労働市場の引き締まり)が満たされるとは予想していない」と述べられ、引き続き低金利政策を長期にわたって維持する方針が示されました。
RBAは7月に国債買い入れ策継続の是非を判断
また、RBAが量的緩和策として現在継続中の第二弾の国債買い入れプログラム(1,000億豪ドル規模)は、2021年9月に完了する見込みであることから、RBAは7月6日の理事会において将来の国債買い入れ継続の是非を判断する方針を示しています。今後は、RBAの国債買い入れ策縮小(テーパリング)の議論も市場の焦点となりそうです。
RBAは豪州の実質GDP見通しを上方修正
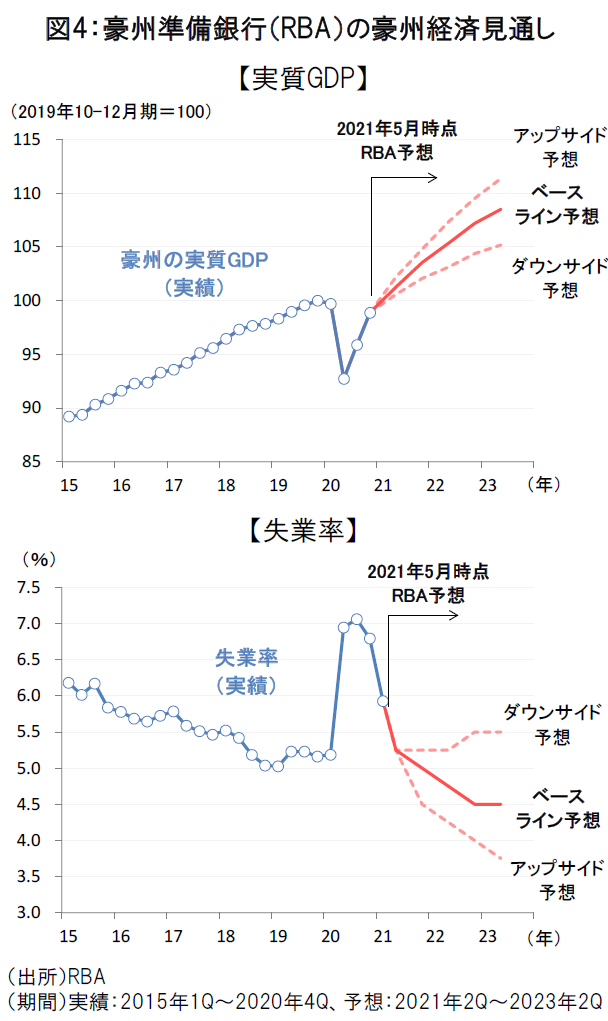
RBAは5月7日に公表した「四半期金融政策報告」において、2021年の豪州の実質GDP成長率の予想を3ヵ月前時点の+4%から+5.25%へ、2022年の予想を+3.25%から4%へそれぞれ上方修正しました。
最新のRBAの予想では、豪州の実質GDPは2021年上期にもコロナ前の水準を上回り、2023年に向けて一段と底堅い景気回復が進むと見込まれています(図4上段)。
RBAは失業率が22年末に4.5%へ低下と見込む
豪州の失業率に関しては、RBAのベースライン予想では景気回復の進展に伴って2021年末に5%近辺へ、2022年末には4.5%へ低下が見通されています(図4下段)。
今後、RBAの予想通りに失業率がコロナ前を下回る4%台へ低下する局面では、“労働需給ひっ迫により賃金上昇や基調的な物価上昇圧力が高まるかどうか”がRBAの将来的な利上げ転換を左右する判断材料となりそうです。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。