
2025年の豪ドル相場の振り返りと今後の注目点
2025年の豪ドル相場を振り返ると、トランプ政権発足後の米ドル安進行を背景に、豪ドルは緩やかな上昇基調を維持してきました(図1)。足元の豪ドル相場は、対米ドルで1豪ドル=0.67米ドル近辺まで上昇し、対円でも1豪ドル=106円近辺まで豪ドル高・円安が進んでいます(図7)。
特に2025年末以降は、投機筋による米ドル売りが再び活発化したことを受け、豪ドルへの見直しが広がりつつあります(投機筋の豪ドル売りポジションは縮小、図8)。
今後の豪ドルへの投資を再評価するに当たっては、「高金利通貨としての豪ドル」と「資源国通貨としての豪ドル」という2つの魅力に投資家の注目が集まるとみられます。


豪州と米国の金融政策の方向性が二極化へ
まず、金利環境の面では、2026年には豪州と米国の金融政策が異なる方向に進むことが見込まれます。
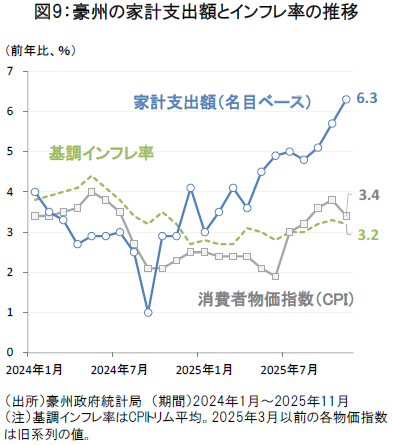
豪州準備銀行(RBA)は2025年に3回の利下げを実施し、政策金利は3.60%まで引き下げられました。しかし、足元ではインフレ圧力の高まりや個人消費の堅調さを背景に(図9)、RBAはすでに利下げ局面の終了を示唆しています。豪州の金利先物市場では、2026年以降のRBAの利上げ転換の可能性も織り込まれ始めています(図2)。
また、最新の市場参加者の政策金利予想の分布を見ると、RBAが年末まで金利を据え置くとの見方が依然として4割強を占める一方、利上げ予想も3割を超えるなど、金利の先行きをめぐる見方は分かれています(図3)。
一方、米連邦準備制度理事会(FRB)は2026年も利下げを継続するとの見方が市場の大勢となっており、豪州と米国の金利差が逆転する可能性が浮上しています。こうした米国との金利差逆転は、豪州への債券投資の流入を促す要因になりそうです。実際、足元では海外投資家の豪州への証券投資は債券を中心に拡大するなど、豪州への資金流入が本格化する兆しがみられます(図10)。



高水準の資源輸出が豪州の貿易黒字を下支え
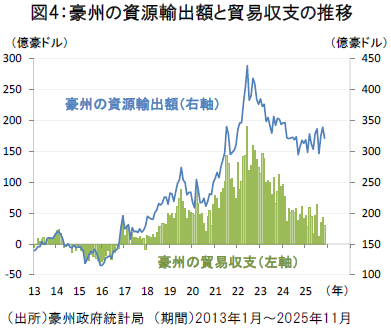
一方、2026年は「資源の多様性」が資源国通貨としての豪ドルの投資魅力を下支えすると期待されます。豪州の資源輸出は全体として2025年も高水準が維持され、豪州の貿易黒字の安定に寄与してきました(図4)。
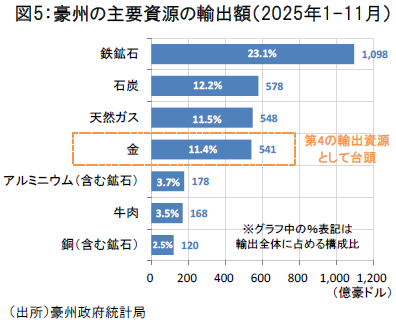
近年の傾向として、鉄鉱石や石炭、天然ガスといった従来型資源の輸出が伸び悩む一方で、金や銅、レアメタルなど次世代型資源の輸出の成長性に市場の注目が集まりつつあります。2025年1-11月の豪州の主要資源の輸出額を見ると、鉄鉱石が依然として最大の輸出資源であるものの、石炭や天然ガスに並ぶ第4の輸出資源として金の台頭が顕著となっています(図5)。
豪州の金輸出は一段の拡大が見込まれる
豪州は世界有数の金の生産大国として知られています。米国地質調査所の2024年のデータによれば、豪州は金の生産量で中国、ロシアに次ぐ世界第3位、金の埋蔵量ではロシアと並び世界最大規模を誇っています。
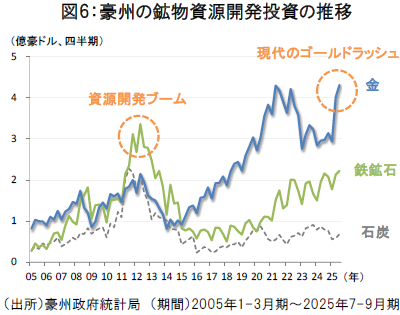
足元の金価格の高騰を受けて、豪州の金鉱山開発が活発化し、「現代のゴールドラッシュ」とも言える様相が強まっています。実際、豪州の金の開発投資は2025年に急拡大し、2010年代前半の資源開発ブーム時の鉄鉱石投資を上回る規模となっています(図6)。
今後、金の開発投資が生産・輸出フェーズに移行することで、豪州の金輸出にはさらなる拡大余地がありそうです。2025年12月に公表された豪州政府の予測では、新規プロジェクトの稼働に伴い、豪州の金生産量は2025-26年度*に前年比15.9%増の約340トン、2026-27年度には369トン(前年比8.5%増)に達する見込みです。
(*)年度は7月~6月。
米ドルからの分散投資先を模索する動きは継続へ
2026年の世界の為替市場では、5月のFRB議長交代や11月の米中間選挙などの重要イベントを控え、トランプ政権の政策リスクを警戒しながら、神経質な相場展開が続くと見込まれます。市場では米ドル安への潜在的な懸念がくすぶる中、米ドルからの分散投資先を模索する動きが継続すると予想され、上述の金利差や資源の多様性といった要因から豪ドルへの見直しが進むことが期待されます。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。