マーケット・レター
2026年3月18日
フランクリン・テンプルトン・ジャパン
シニアリサーチアナリスト 和泉 祐一
豪州準備銀行は2会合連続の利上げを決定
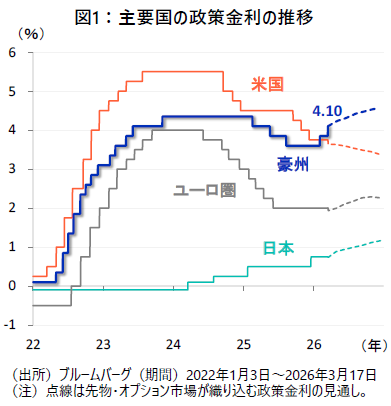
豪州準備銀行(RBA)は3月17日、政策金利を4.10%へ引き上げることを決定しました。利上げは2会合連続となります。イラン情勢の悪化を背景に、世界的にインフレへの懸念が広がる中、主要国の中でRBAが利上げで先行している状況が示されました(図1)。
今回の利上げは、5名が賛成、4名が据え置きを主張するなど、僅差での決定となりました。ミシェル・ブロック総裁は記者会見において、政策委員の間の意見の相違は「利上げのタイミング」を巡るものであり、「利上げの方向性」では一致していたと述べました。
RBAは国内外の要因からインフレ警戒姿勢を示す
RBAは豪州景気の堅調や労働需給の引き締まりを背景に、「2025年後半にインフレ圧力が明確に強まった」と指摘しました。加えて、中東情勢の悪化の影響の面でも、燃料価格の上昇などを通じて物価の上振れリスクが強まっているとし、「インフレ率が一定期間にわたり目標を上回る可能性が高まっている」との認識を示しました。
金利差と資源価格が豪ドル相場の押し上げ役に
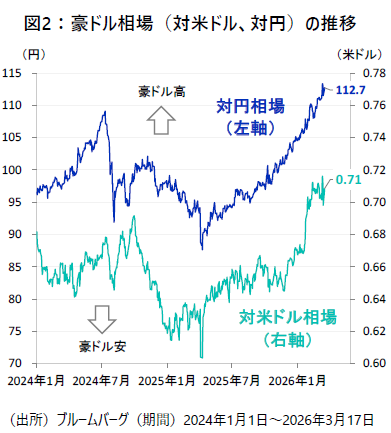
為替市場では、豪ドルは対米ドル、対円ともに高水準での推移が続いています(図2)。足元では、「金利差」と「資源価格高騰」という二つの要因が豪ドル相場の押し上げ役になっていると考えられます。
金利の面では、先物市場では2026年末までにRBAが1~2回の追加利上げを実施するとの見方が織り込まれています。これに対して、米国では利下げ継続の見方が依然として大勢であり、2026年末に向けて豪州と米国の金利差は一段と拡大の余地がありそうです。
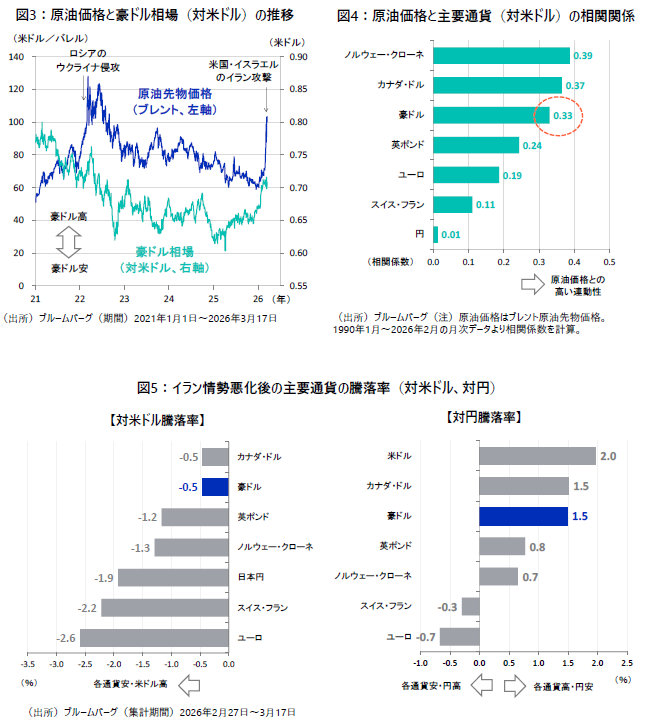
一方、イラン情勢の悪化を受けた原油価格の高騰は、資源国通貨である豪ドルを下支えする可能性があります(図3)。過去の経験則では、豪ドルは主要通貨の中でも原油価格との連動性が高い傾向がみられます(図4)。豪州は世界第3位の液化天然ガス(LNG)の輸出国であることから、世界的にエネルギー需給がひっ迫する局面では、原油や天然ガスを含む資源価格の上昇が豪ドルの押し上げ要因になると期待されます。
実際、イラン情勢が悪化した2月末以降の主要通貨の騰落率をみても、欧州通貨や円が軟調に推移する中、豪ドルの底堅いパフォーマンスは分散投資先としての見直しの余地を示唆しています(図5)。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。