フランクリン・テンプルトン債券グループによる視点
2025年12月
新興国市場(EM)では、この1年間、当初の予想を大きく上回る追い風が続きました。年初には、米国の関税・移民・外交政策の方向性と、それが新興国市場の成長や投資に与える影響が懸念されていました。実際、米国の関税・移民・外交政策には大きな変化がありましたが、2026年を目前に控えた現在、新興国市場は良好なマクロ環境の下、予想以上に混乱への耐性を示し、前向きな改革を進める資産クラスへと進化しています。当社の2026年の基本シナリオは、概ね建設的です。ソブリン債については、財政・経済改革による信用改善を背景に、スプレッド縮小の余地が残されていると見ています。マクロ環境も引き続き支援的であると予想します。一方、社債はファンダメンタルズが均衡することで、レンジ相場の継続を見込んでいます。主要なリスク要因としては、人工知能(AI)開発やインフラ投資における期待に対する未達、またはプライベート・クレジット市場での追加的なストレス(あるいは両方)が挙げられます。これらがリスク選好を損なう可能性があるものの、前向きな改革の勢いが続くことで、新興国債券の相対的な底堅さを裏付ける確かな要因があると考えています。
極めて支援的なグローバル・マクロ環境
2024年末には、米国の関税政策や世界的な貿易戦争が新興国市場の成長や投資意欲に与える影響が懸念されており、新興国市場への期待感は抑制されていました。しかし、2025年の世界経済は予想以上に堅調に推移しています(国際通貨基金〔IMF〕は2025年の成長率を3.2%と予測、2024年からわずかな低下にとどまる)。金融環境も、年初数カ月間に一部ノイズがあったものの(特に4月のトランプ関税発表)、緩和的な水準を維持しています。新興国市場にとっては「ゴルディロックス」的な環境です。米ドル安、原油価格の安定、米国と中国の成長がともに許容できる水準にあること(極端に悪化していない)、限定的な関税の影響、金価格の上昇、そしてインフレ環境の良好さという稀有な組み合わせが、新興国通貨とハイイールド(HY)新興国ソブリン債に恩恵をもたらしました。この状況は2026年にかけても継続すると見込んでいます。
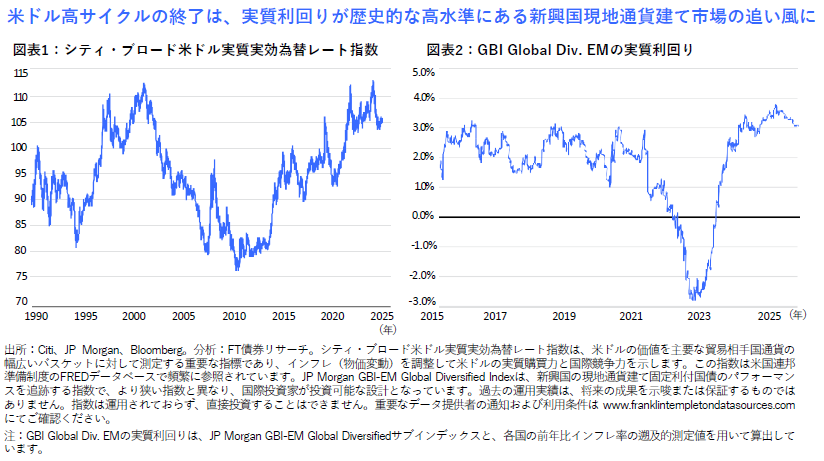
物語の中心に位置する米国:AI関連の設備投資と堅調な個人消費が、2025年の成長率を予想以上に押し上げ(見込みは2%)、世界的な景気循環を下支えしています。一方で、米国の例外主義に後押しされた10年にわたる米ドル高のサイクルは終焉を迎えつつあります(図表1参照)。2026年は新体制下でよりハト派的な米連邦準備制度(FRB)への転換が見込まれていることに加え、米ドルの実質実効為替レートが歴史的水準で高止まりしていることから、政策の大幅な変更や外部ショックなしに米ドルが再びトレンド的な上昇サイクルに戻る可能性は低いと考えます。これは新興国市場にとっては朗報です。米ドルが安定すれば、新興国通貨のドローダウンリスクを抑制し、必要に応じて新興国の中央銀行が成長を支援するための政策余地を確保できます。多くの新興国の中央銀行はすでに利下げサイクルの終盤にありますが、新興国債券の実質利回り(インフレ調整後)は歴史的な高水準を維持しており(図表2参照)、これがインフレ期待の安定化、新興国現地通貨建て市場への資金流入の維持・拡大、そしてリスク環境における予期せぬ混乱への一定のバッファになると見込んでいます。
詳細は、レポート「2026年の新興国債券市場の見通し」をご覧ください。
すべての投資には、元本割れの可能性を含むさまざまなリスクが伴います。
債券には金利リスク、クレジットリスク、インフレリスク、再投資リスクがあり、投資元本を割り込むことがあります。金利が上昇すると、債券の価値は下落します。
国際投資は、為替変動や社会的、経済的、政治的な不確実性を含む様々なリスクの対象となり、ボラティリティを高める可能性があります。これらのリスクは新興市場では一層大きくなります。特定の国や地域の企業への投資は、地理的に広く分散された投資よりも大きな変動性を経験する可能性があります。
中国への投資は政府の経済への関与が依然として高いため、他の多くの国と比べて規制リスクがより大きくなります。
異なる戦略、資産クラス、投資対象間で資産を配分しても、有益であるとは限らず、期待した結果が得られない可能性があります。
ソブリン債券は、一般的な債券や外国証券に関連するリスクに加え、政府がソブリン債の利息や元本を支払えない、または支払う意思がないリスクなど、さまざまなリスクにさらされます。
重要事項
当資料は一般的な情報提供のみを目的としたものであり、個別の投資助言または証券の売買、保有、または投資戦略の採用に関する推奨や勧誘を行うものではありません。また法律上、税務上の助言を行うものではありません。当資料は、フランクリン・テンプルトンの事前の書面による承諾なしの無断複写、転載、発行は禁じられています。
当資料のなかで示された見解ならびにコメント、意見、分析は、当資料作成時点のものであり、事前通知なしに変更される可能性があります。当資料で示された予想および見解は市場やその他の状況により変更される可能性があり、他の運用者や運用会社による見解と異なる場合があります。当資料で提供された情報は、すべての国、地域、市場に関するすべての重大な事実に関する完全な分析を目的とするものではありません。経済、株式市場、債券市場または市場における経済トレンドについてのいかなる推測、予想、予測も実現する保証はありません。投資価値およびそれによって得られる収入は、上下する可能性があります。また投資家は投資した全額を払い戻すことができない場合がございます。過去の運用実績は将来の運用成果を示唆あるいは保証するものではありません。すべての投資には、元本割れの可能性を含むリスクが伴います。
当資料に含まれる調査・分析に関する情報はフランクリン・テンプルトンが自身のために入手したものであり、付随的な情報の提供のみを目的としています。当資料の作成には、第三者を情報源とするデータが使用されている可能性がありますが、フランクリン・テンプルトン(「FT」)は当該データに関して独立した照合、検証、監査は行っていません。いかなる情報もFTが信頼に足ると判断した情報元より取得していますが、その正確性を保証するものではありません。また、情報が不完全または要約されている場合や、事前通知なしに変更される可能性があります。当資料における個別銘柄についての見解は、いかなる証券の売買、保有に関する推奨を示したものでも解釈されるものでもありません。また、個別銘柄に関する情報は投資判断のために十分とされるものでもありません。FTは、本情報の利用によって生じたいかなる損失に対しても一切、責任を負いません。当資料のコメント、意見、分析に対する依拠については、利用者ご自身でご判断ください。
フランクリン・テンプルトンは、環境・社会・ガバナンス(ESG)に関する運用能力を有していますが、すべての運用戦略やそれに関連する商品が、投資プロセスにおいて「ESG」を考慮しているわけではありません。
金融商品、サービス、情報はすべての法域で入手可能とは限らず、米国以外では、他のFT関連会社および/またはその販売会社によって、現地の法律および規則が許容する範囲において提供されます。個別の法域における金融商品およびサービスの提供に関する詳細な情報については、ご自身の金融専門家またはフランクリン・テンプルトンの機関投資家向け窓口にご相談ください。
CFA®およびChartered Financial Analyst®は、CFA Instituteが所有する商標です。
当資料に記載された見解および意見は、必ずしもブローカー/ディーラーまたはその関連会社のものを反映しているわけではありません。また、本資料において議論または示唆されている内容は、ブローカー/ディーラーの方針、手続、規則、またはガイドラインを上書き、または回避することを認めるものではありません。
【当資料に関するご注意】
- 当資料は、フランクリン・テンプルトン(フランクリン・リソーシズ・インクとその傘下の関連会社を含みます。以下「FT」)が作成した説明資料を、フランクリン・テンプルトン・ジャパン株式会社が翻訳したものです。
- 当資料は情報提供を目的としてのみ作成されたもので、特定の金融商品等の推奨や勧誘を目的とするものではありません。
- 当資料は、FTが信頼性が高いと判断した各種データ等に基づいて作成したものですが、その完全性、正確性を保証するものではありません。
- 当資料のデータ、運用実績等は過去のものであり、将来の運用成果を示唆・保証するものではありません。また、当資料に記載される見解は作成時点のものであり、予告なく変更されることがあります。
- 当資料に指数・統計資料等が記載される場合、それらの知的所有権、その他一切の権利は、その発行者に帰属します。
- 当資料はFTの許可なく複製・転用することはできません。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。