利回りと信用力の高さで注目される米国地方債
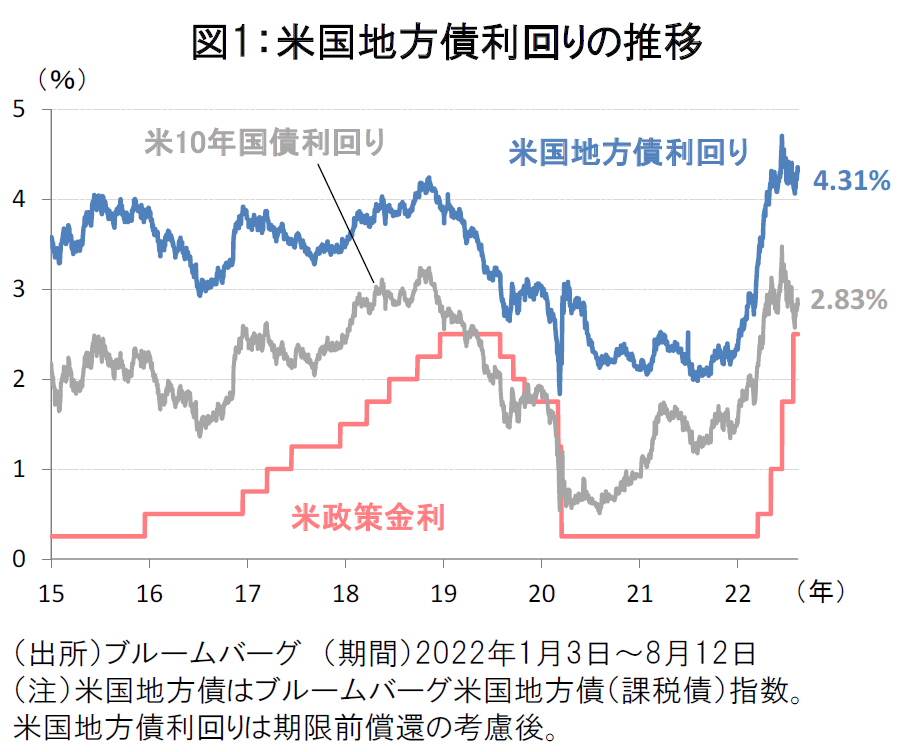
2022年後半の米国地方債利回りは年初からの上昇が一服し、4%台前半で安定し始めています(図1)。この背景には、インフレのピークアウト観測や景気後退懸念などから利上げ織り込みが一巡しつつあることが挙げられます。
今後の景気後退の可能性に備えた「守りの投資」の観点から、安定した利回りと信用力の高さを併せ持つ米国地方債への投資家の注目が広がりつつあります。
米国地方債の信用力の源泉は安定した財政状況
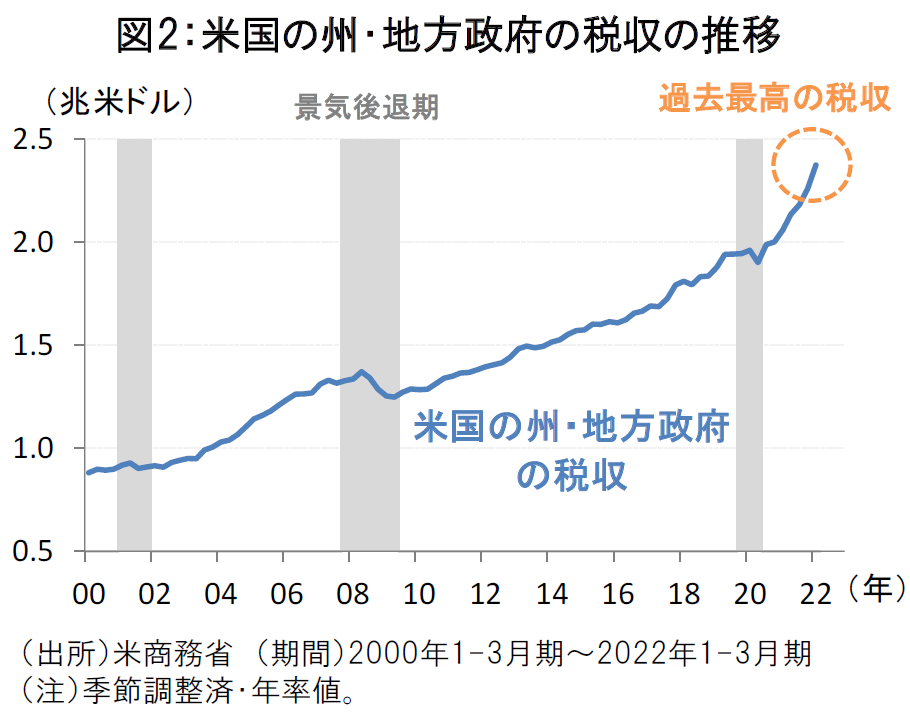
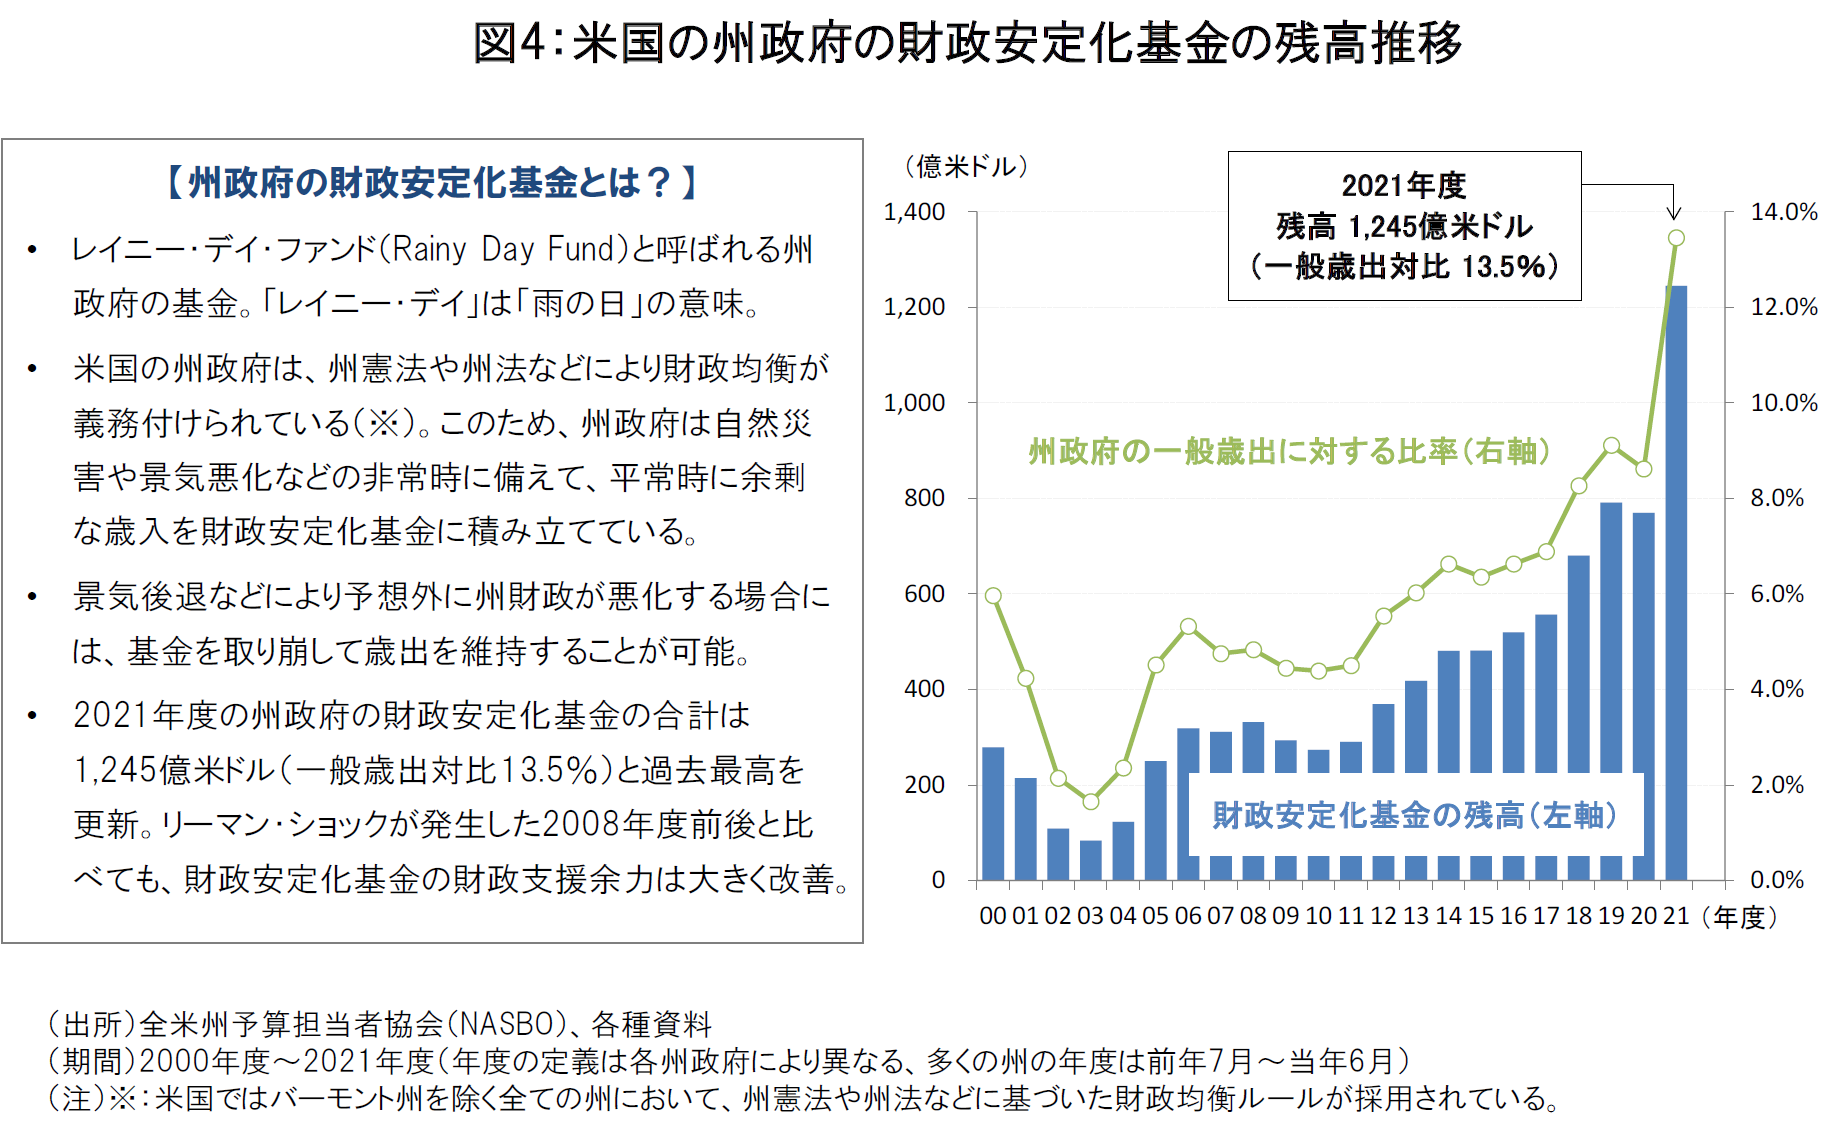
地方債を発行する米国の州・地方政府の財政状況は、過去最高水準の税収(図2)や州政府による財政安定化基金の規模拡大(図4)などの面で改善基調にあります。今後の潜在的な景気後退リスクに対しても、州・地方政府は財政的な政策対応の余力を有していると考えられます。
実際、米国の連邦政府レベルではバイデン政権によって大企業向けの増税策などが採られる一方、各州政府の間では景気支援のための独自の減税策などを打ち出す動きが広がりつつある模様です。
一方、米国の地方政府(市・郡など)では、景気変動の影響を受けにくい固定資産税が税収の7割超を占めていることが税収安定を支える要因となっています(図5)。

景気後退期でも米国地方債の格付けは安定維持
また、米国地方債の信用力は、過去の景気後退期においても安定を維持してきた実績があります。米国地方債とグローバル社債の格付けの変化を比較すると、景気後退期の前後には社債の格下げが拡大する中、米国地方債の格下げは限定的に留まりました(図6)。

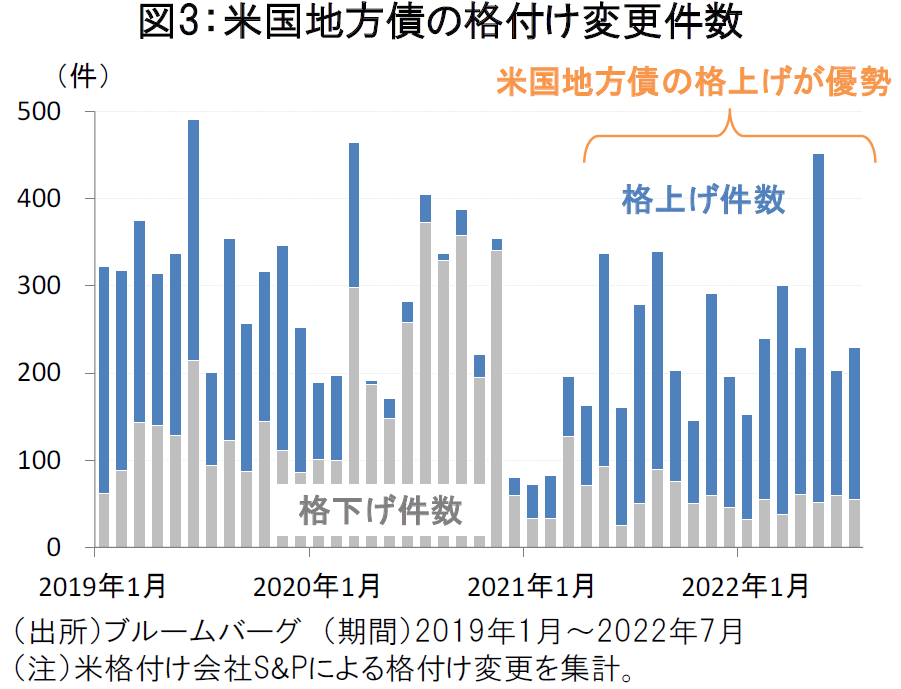
足元でも米国の景気後退懸念が高まる中、米国地方債の格付けは格上げがなお優勢であり、米国地方債の信用力改善への市場の評価が進む可能性があります(図3)。
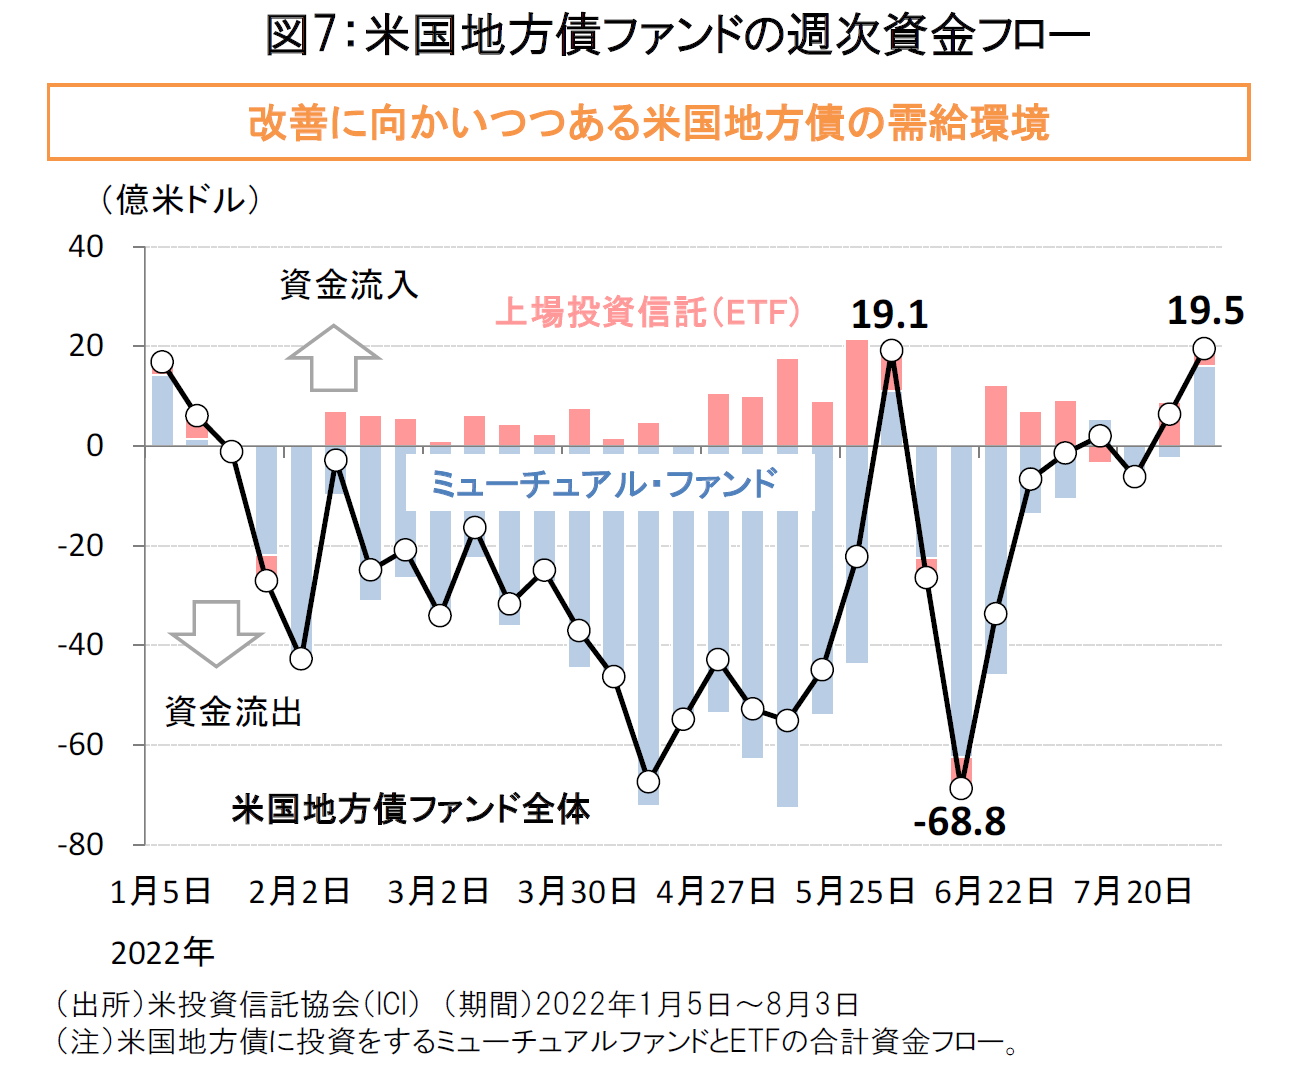
金利上昇懸念から年初来で悪化傾向にあった米国地方債の需給環境にも好転の兆しがみられます。米国地方債ファンドの資金フローは7月中旬から均衡し始め、足元では資金流入が拡大しつつあります(図7)。世界的に景気の先行き不透明感が増す中、景気後退への耐性の面で米国地方債への見直しが広がることが期待されます。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。