
トランプ大統領は米国第一の政策推進を表明
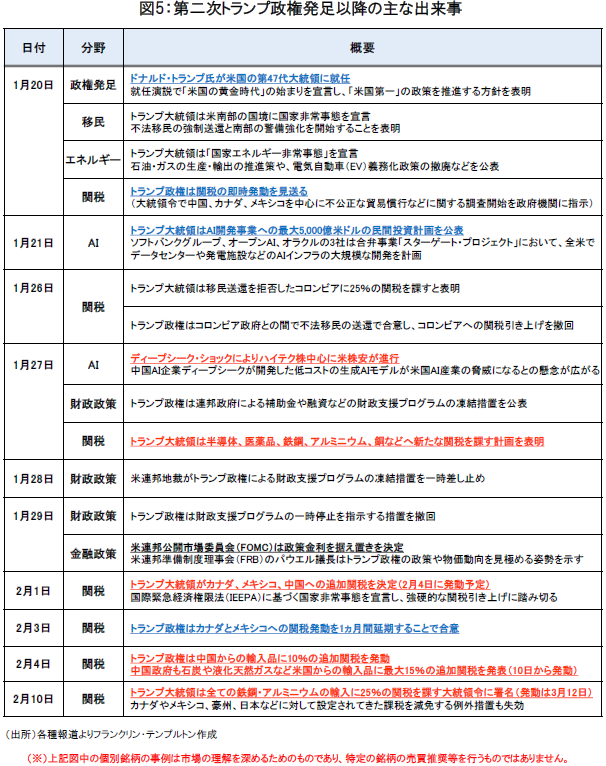
1月20日、米国の第47代大統領にドナルド・トランプ氏が就任し、「米国第一」の政策を推進する方針を表明しました。就任初日に署名された大統領令では、不法移民対策の強化やエネルギーの生産・輸出推進、電気自動車(EV)義務化政策の廃止などが実行に移されました。
一方、市場が懸念する関税政策に関しては、就任初日の時点では中国などへの関税の即時発動は見送られ、慎重に政策を検討していることが示されました(図5)。

トランプ政権発足後の米国株は方向感を欠く展開
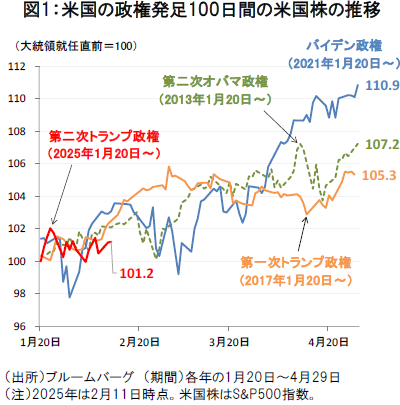
政権発足後の米国株式市場では、規制緩和や減税への「期待」と関税や保護主義的政策への「警戒」が交錯し、株価は方向感を欠く展開が続いています。
ただ、近年の米政権の発足後100日間の米国株の推移と比較してみると、足元の米国株の出遅れ感は依然として限定的に留まっています(図1)。過去は政権運営が安定し始める3月から4月にかけて米国株が上昇に転じる傾向がみられたことから、今後もトランプ政権の経済政策の行方に引き続き注目が集まりそうです。
ディープシーク・ショックとAIインフラの成長機会
また、1月21日には民間部門による大規模なAI開発計画が公表され、AI投資の活性化への期待が高まった一方、1月27日のディープシーク・ショックが市場に冷や水を浴びせました。低コストの生成AIモデルの登場が米国のAI産業の脅威になるとの懸念が広がったためです。
もっとも、長期的には競争力の高いモデルの出現は社会全体へのAIの普及加速を通じて、AIインフラへの需要をさらに高める要因になることが期待されます。
1月末~2月上旬の大手ハイテク企業の決算でも、データセンターなどAI分野への積極的な設備投資を継続する姿勢が示されました。市場の予想では大手ハイテク企業4社の設備投資額は2025年以降も一段の増加が見込まれており、電力やエネルギーなども含むAI関連インフラには大きな成長機会が残されていると考えられます(図2)。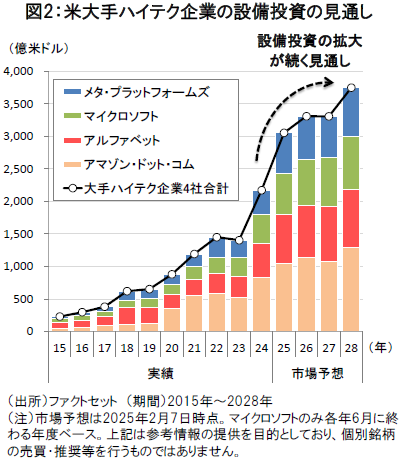

トランプ政権の関税政策をめぐる不透明感高まる
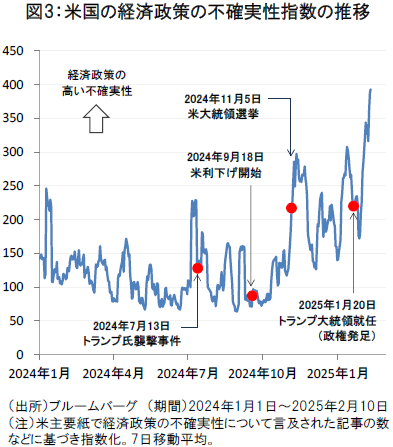
2024年11月の米大統領選挙以降、トランプ政権の経済政策をめぐる不透明感の高まりが続いています(図3)。特に政権発足以降は、トランプ政権の関税政策が市場の不透明感を増幅させる懸念材料となりつつあります。
トランプ政権は強硬な関税引き上げを選択
トランプ大統領は2月1日、カナダとメキシコに25%、中国に10%の追加関税をかける大統領令に署名しました。米国政府は不法移民や合成麻薬の流入問題を受けて、前例のない国際緊急経済権限法に基づく国家非常事態を宣言し、強硬な関税引き上げを選択しました。
カナダとメキシコへの関税に関しては、2月3日の首脳間の合意により発動の1ヵ月延期が決まった一方、中国への関税については予定通り2月4日からの発動がなされました。中国政府は報復措置として米国からの石炭や液化天然ガスなどの輸入品への追加関税を発表しています。
加えて、トランプ大統領は2月10日には、全ての鉄鋼・アルミニウムの輸入に25%の関税を課し、カナダやメキシコ、日本などへの関税を減免してきた例外措置を失効させる大統領令に署名しました(関税発動は3月12日)。
今後の焦点は各国との外交・通商交渉により追加関税が回避・縮小されるかに集まります。ただし、トランプ政権の関税政策の全容は依然明らかになっておらず、当面は関税引き上げリスクを慎重に見極める必要がありそうです。
政策の不透明感から投機筋は米ドル買いを拡大
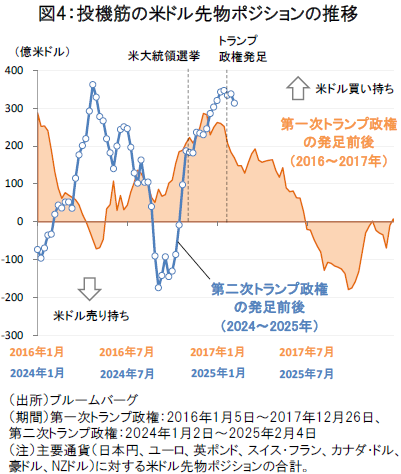
また、トランプ政権の関税政策は為替相場を左右する要因にもなっています。足元の為替市場では、米連邦準備制度理事会(FRB)の慎重な利下げ姿勢やトランプ政権の関税政策への警戒感などから、投機筋による高水準の米ドル買い持ちが継続しています(図4)。
第一次トランプ政権時の経験では、減税などの政策への期待から株高が進む過程で投機筋の米ドル買い持ちが縮小に転じました(リスク選好の米ドル安進行)。ただし、今回の第二次トランプ政権においては、政権発足当初から関税政策の不透明感が増しており、根強いインフレ観測から米ドルへの投資需要が残る可能性があります。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。