2022年はFRBによる3回の利上げが視野に入る
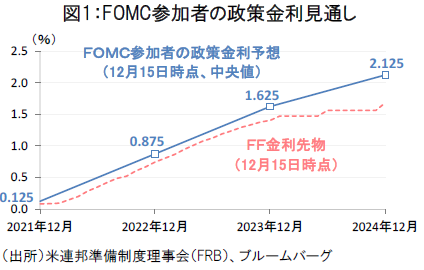
米連邦準備制度理事会(FRB)は12月15日の連邦公開市場委員会(FOMC)で、米国債等の買い入れ額を縮小するテーパリングの加速を決定しました。テーパリング終了見込み時期は2022年6月から同年3月に前倒しされ、2022年にはいよいよFRBの利上げが視野に入ります。
FOMC参加者の政策金利予想の中央値では、2022年は3回の利上げが見込まれ、2024年末には政策金利は2.125%へ引き上げられる見通しとなっています(図1)。
2021年の利益見通し改善が米国株を押し上げ
2021年の米国株式市場は、主要株価指数のS&P500指数の年初来上昇率が+23.0%(12月17日時点)となるなど、底堅い上昇が続いてきました。
2021年の米国株の上昇を支えてきた要因として、企業業績の改善期待が挙げられます。米国株のパフォーマンスを利益要因とバリュエーション要因に分解すると、2021年3月頃からは先行きの利益予想の改善が株価を押し上げる業績相場が進行してきたことが分かります(図2)。
2022年の米国株は、FRBの金融緩和が縮小に向かう中、一段と企業業績の行方に注目が集まりそうです。

企業業績の行方が焦点となる2022年の米国株
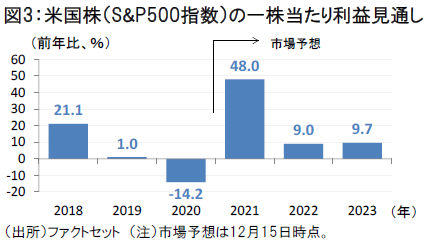
主要米国企業の一株当たり利益(EPS)は2020年に前年比-14.2%と落ち込んだ後、市場予想では2021年に前年比+48.0%の大幅増益が見込まれています(図3)。
もっとも、コロナ危機後の米国企業の業績急回復は足元で一巡しつつあり、2022年から2023年のEPSは前年比10%程度の緩やかな成長基調に戻ると予想されています。今後、FRBの利上げ転換に伴う金利上昇によって、バリュエーション要因からの株価押し上げが期待しにくくなるとすれば、2022年の米国株の上昇率は利益成長率並みに鈍化する可能性があるとみられます。
金利上昇懸念からバリュー株の見直し論が浮上
また、2021年の米国株式市場では、金利上昇懸念の台頭をきっかけにバリュー株を見直す動きが浮上しました。
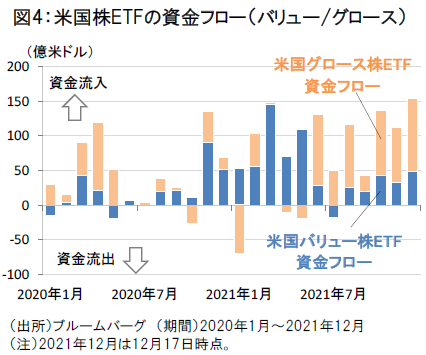
米国の上場投資信託(ETF)市場では、米10年国債利回りが上昇した2020年11月から2021年上半期にかけて米国バリュー株ETFへの資金流入が拡大しました(図4)。金利上昇が一服した2021年後半には、米国グロース株ETFへの資金流入が優勢となったものの、この間も米国バリュー株ETFへの安定した資金流入は継続しました。
2022年もバリュー株への見直しが広がる可能性
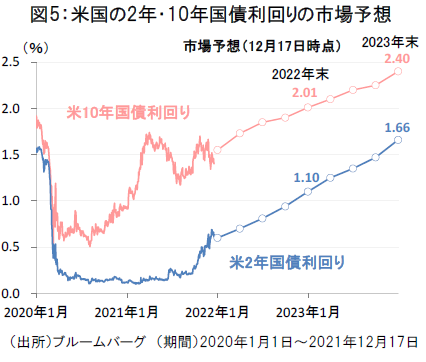
2022年から2023年にかけては、FRBの利上げ路線への転換を背景に、市場では一段と金利上昇が進む可能性が高いとみられています。直近の市場予想では、米10年国債利回りは2022年末に2.01%へ、2023年末には2.40%へ上昇することが見込まれています(図5)。
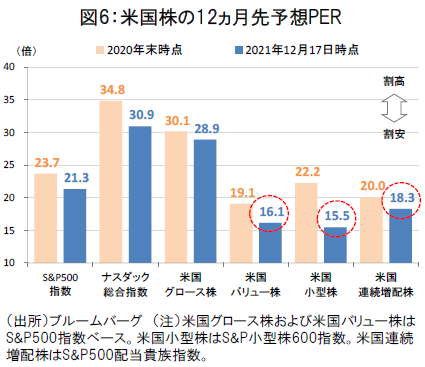
金利上昇の継続が見込まれる2022年には、割安なバリュー株が見直される余地が依然として残されている可能性がありそうです。足元の米国株のバリュエーション(12ヵ月先予想PER)を比較すると、米国グロース株がなお30倍近辺の高水準にある一方、米国バリュー株や米国小型株は15倍前後と相対的な割安感があります(図6)。
「稼ぐ力」を持つクオリティ銘柄への評価が進む
また、金利上昇や原材料・人件費の上昇など企業業績への逆風が吹く環境では、株式市場において安定的に利益(キャッシュフロー)を稼ぐ力を持つクオリティ銘柄がより評価されやすくなると考えられます。
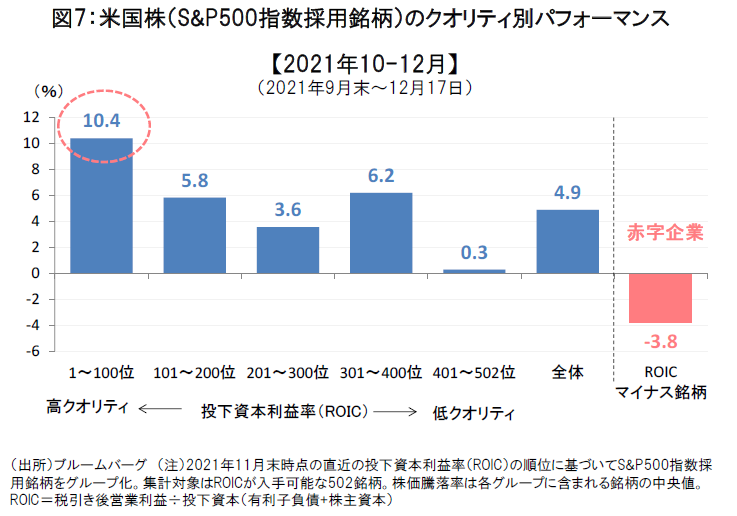
図7は業績のクオリティを測る指標として投下資本利益率(ROIC)に着目し、ROICの水準毎に米国株のパフォーマンスを比較したものです。2021年10-12月期には高クオリティ銘柄(1~100位)の堅調な株価上昇率(+10.4%)が米国株式市場をけん引したことが分かります。一方、10-12月期は低クオリティ銘柄(401~502位)のパフォーマンスは+0.3%と市場全体から大きく劣後したほか、利益率がマイナスの赤字企業の株価は下落傾向となりました。
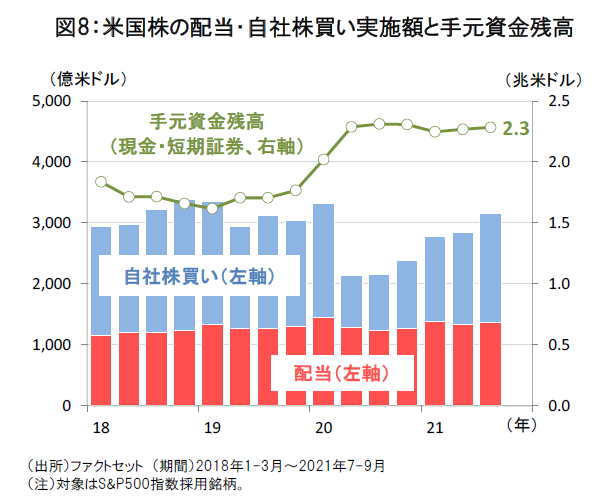
また、キャッシュフローの有効活用という観点からは、株主還元を積極的に行う高配当株にも市場の注目が向かう可能性がありそうです。コロナ危機の当初は抑制された米国企業による株主還元策(自社株買い・配当)は、業績回復を追い風に正常化が進みつつあります(図8)。
ご注意事項
- 当資料は、説明資料としてフランクリン・テンプルトン・ジャパン株式会社(以下「当社」)が作成した資料です。
- 当資料は、当社が各種データに基づいて作成したものですが、その情報の確実性、完結性を保証するものではありません。
- 当資料に記載された過去の成績は、将来の成績を予測あるいは保証するものではありません。また記載されている見解、目標等は、将来の成果を保証するものではなく、また予告なく変更されることがあります。
- この書面及びここに記載された情報・商品に関する権利は当社に帰属します。したがって、当社の書面による同意なくして、その全部もしくは一部を複製し又その他の方法で配布することはご遠慮ください。
- 当資料は情報提供を目的としてのみ作成されたもので、証券の売買の勧誘を目的としたものではありません。